Yapay zeka iyimserliği küresel piyasaları coşturdu. Nvidia’nın Meta’ya yatırımı ve teknoloji devlerinin bilançoları yatırımcıların odağında. Jeopolitik riskler ve merkez bankası kararları piyasaları etkiliyor.
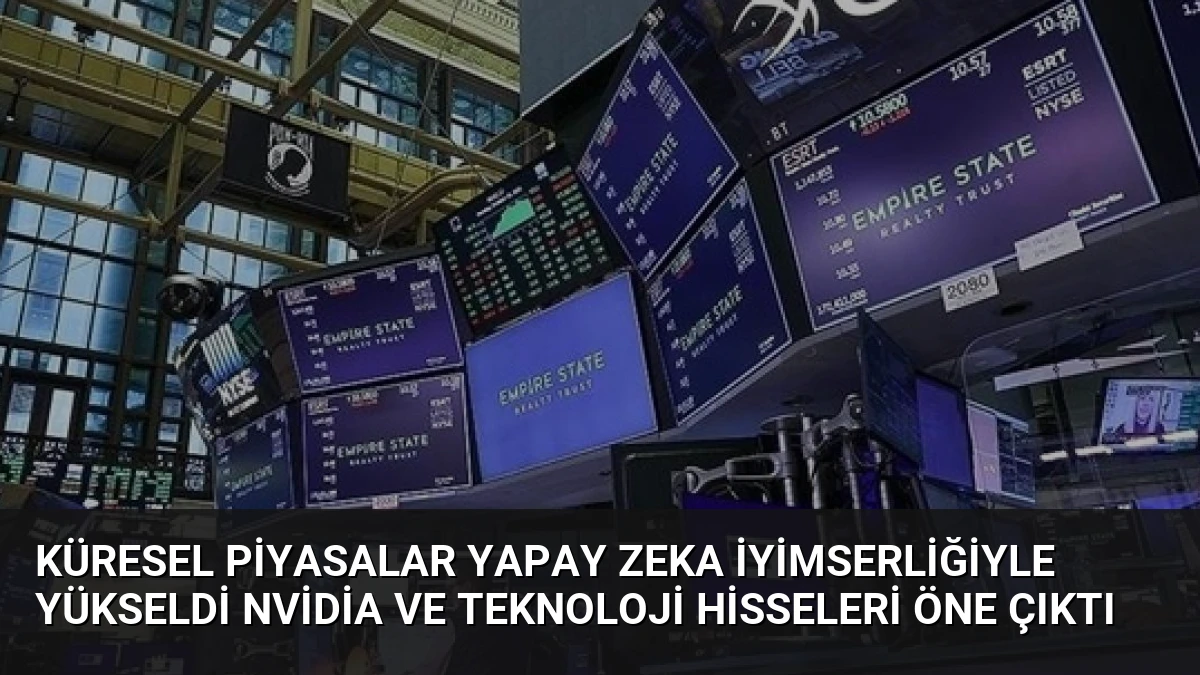
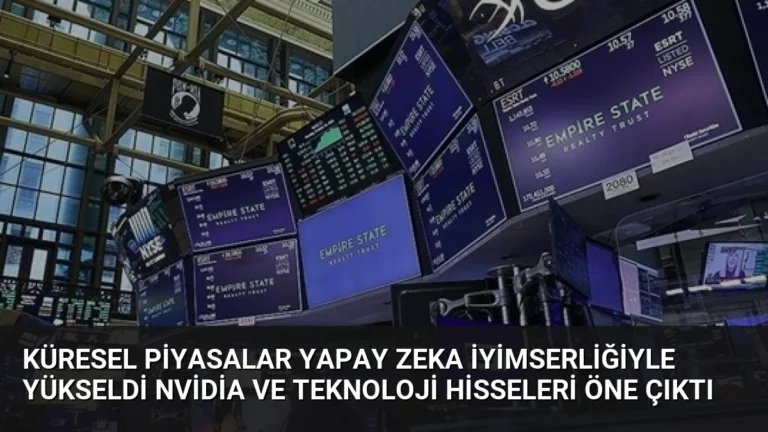
Küresel piyasalarda yapay zeka temasına yönelik iyimserlik, teknoloji hisselerindeki pozitif seyri destekleyerek risk iştahını artırdı. ABD merkezli teknoloji devi Nvidia’nın Meta’ya 3 milyar dolarlık yatırım yapacağına dair haberler, teknoloji hisselerine olan talebi yükseltti.
Yatırımcılar, yapay zeka altyapısına yapılan harcamaların kalıcı gelir artışına dönüşüp dönüşmediğini görmek amacıyla Alphabet ve Microsoft’un bilançolarını bekliyor. Bu şirketlerin finansal sonuçları, ABD piyasalarının kapanışının ardından açıklanacak.
Yemen’deki İran destekli Husilerin Suudi Arabistan’daki bir rafineriye saldırı düzenlediği haberleri, petrol piyasalarında arz endişelerini artırdı. Bu durum, aralık vadeli Brent petrolün varil fiyatının yüzde 1,4 artarak 115,5 dolara ulaşmasına neden oldu.
ABD ve İran arasında bir anlaşma sağlanmasına yönelik somut bir gelişmenin olmaması da petrol fiyatlarındaki yükselişte etkili oluyor. Petrol fiyatlarındaki artış, enflasyonist endişeleri tetikleyerek faiz oranlarının uzun süre yüksek kalabileceği öngörüsünü güçlendirdi.
Bu gelişmelerle birlikte ABD’nin 10 yıllık tahvil faizi yüzde 5’in üzerine çıkarken, dolar endeksi 14 Ekim’den bu yana en yüksek seviyesi olan 102,4’e ulaştı. Altının onsu ise yüzde 0,7 azalarak 4 bin 33 dolardan işlem görüyor. Teknoloji hisselerindeki yükseliş, yatırımcıların güvenli liman varlıklarından uzaklaşmasına yol açtı.
İsrail’de genel seçimlerde oy sayımı devam ederken, Başbakan Binyamin Netanyahu liderliğindeki blok ile muhalefet arasındaki yarış başa baş gidiyor. Analistler, seçim sonuçlarının Orta Doğu’daki jeopolitik seyri ve piyasaların yönünü belirlemede kritik rol oynayacağını belirtiyor.
ABD Merkez Bankası’nın (Fed) faiz kararı da piyasaların gündeminde bulunuyor. Fed’in politika faizini sabit bırakması beklenirken, toplantıda enflasyon baskıları karşısında verilecek faiz politikası mesajları önem taşıyor. Fed Başkanı Kevin Warsh’ın, piyasaların faiz artırımı beklentilerini zayıflatacak açıklamalardan kaçınması öngörülüyor.
Avrupa Merkez Bankası’nın (ECB) faiz kararı da piyasaların odağında yer alacak. Enerji maliyetlerindeki artış ve büyüme endişeleri, ECB’yi enflasyonla mücadele ile ekonomik aktiviteyi destekleme arasında denge kurmaya zorluyor. Bankanın faizleri sabit tutması beklenirken, aralık ayında faiz artırımına gidebileceği yönünde beklentiler mevcut.
New York borsası, yapay zeka ile ilişkili şirketlerin hisselerindeki artışla yükselişle kapandı. Nvidia, Advanced Micro Devices ve Micron Technology hisseleri değer kazandı. ABD’de dayanıklı mal siparişleri eylülde yüzde 1,8 artarken, tüketici güven endeksi ekimde 91,7’ye yükseldi.
Avrupa borsaları, İngiltere hariç pozitif seyretti. Ancak Çinli otomotiv şirketlerinin rekabeti ve artan maliyetler, Alman otomotiv şirketlerinin karlılığını baskı altına aldı. Mercedes-Benz’in kar beklentisini aşağı yönlü revize etmesi hisselerini düşürdü. HSBC’nin karı artmasına rağmen yıl sonu tahminlerini revize etmemesi hisselerinde düşüşe neden oldu.
Asya piyasaları da New York borsasındaki yükselişin etkisiyle pozitif bir başlangıç yaptı. SK Hynix ve Samsung Electronics hisseleri, yapay zeka ürünlerine yönelik talebin sürdüğünü gösteren güçlü finansal sonuçlarla yükseldi. Japonya, Güney Kore, Çin ve Hong Kong borsaları günü artışla tamamladı.
Borsa İstanbul’da BIST 100 endeksi günü yatay seyirle tamamlarken, dolar/TL hafif artışla işlem gördü. Fitch Ratings, Türkiye’nin borçlanma sermaye piyasasının büyümesini ve 2027’ye kadar 550 milyar dolara ulaşmasını bekliyor. Tera Yatırım Menkul Değerler AŞ’nin faaliyet izinlerinin iptal edilmesi ve tasfiyesine karar verilmesi de yakından takip ediliyor. Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, olağanüstü tasfiye kapsamında 1 milyon liraya kadar olan ödemelerin cuma günü başlayacağını duyurdu.